- Luxeta 買い方・売り方ガイド
- 税金
- ブランド品を売ったら確定申告は必要?|30万円ラインと生活用動産
ブランド品を売ったら確定申告は必要?|30万円ラインと生活用動産
使っていたブランドバッグを売っても、原則として確定申告は不要です。国税庁の規定で非課税になる「生活用動産」の範囲、30万円のラインが実際にかかる品目、転売目的や高額時計など課税される4つのケースを、条文ベースで整理しました。
この記事にはアフィリエイトリンクが含まれます。
買取店のカウンターで金額が提示された瞬間、頭をよぎるのが「これ、申告いるのかな」という不安。査定票を財布に入れたまま、3月まで放置している人は少なくありません。
先に答えを置きます。
この記事の結論
自分で使っていたバッグや財布を手放しただけなら、金額にかかわらず確定申告は不要です。
- 使っていたバッグ・財布・衣類を売った → 何もしなくてよい
- 宝石・貴金属・金無垢の時計を売った → 1点30万円超かどうかを確認
- 買ってすぐ何点も売っている → 利益を集計して申告を検討
この記事の目次
そもそも、なぜバッグは非課税なのか
税金がかからない理由は「少額だから」ではありません。法律が最初から対象外にしているからです。
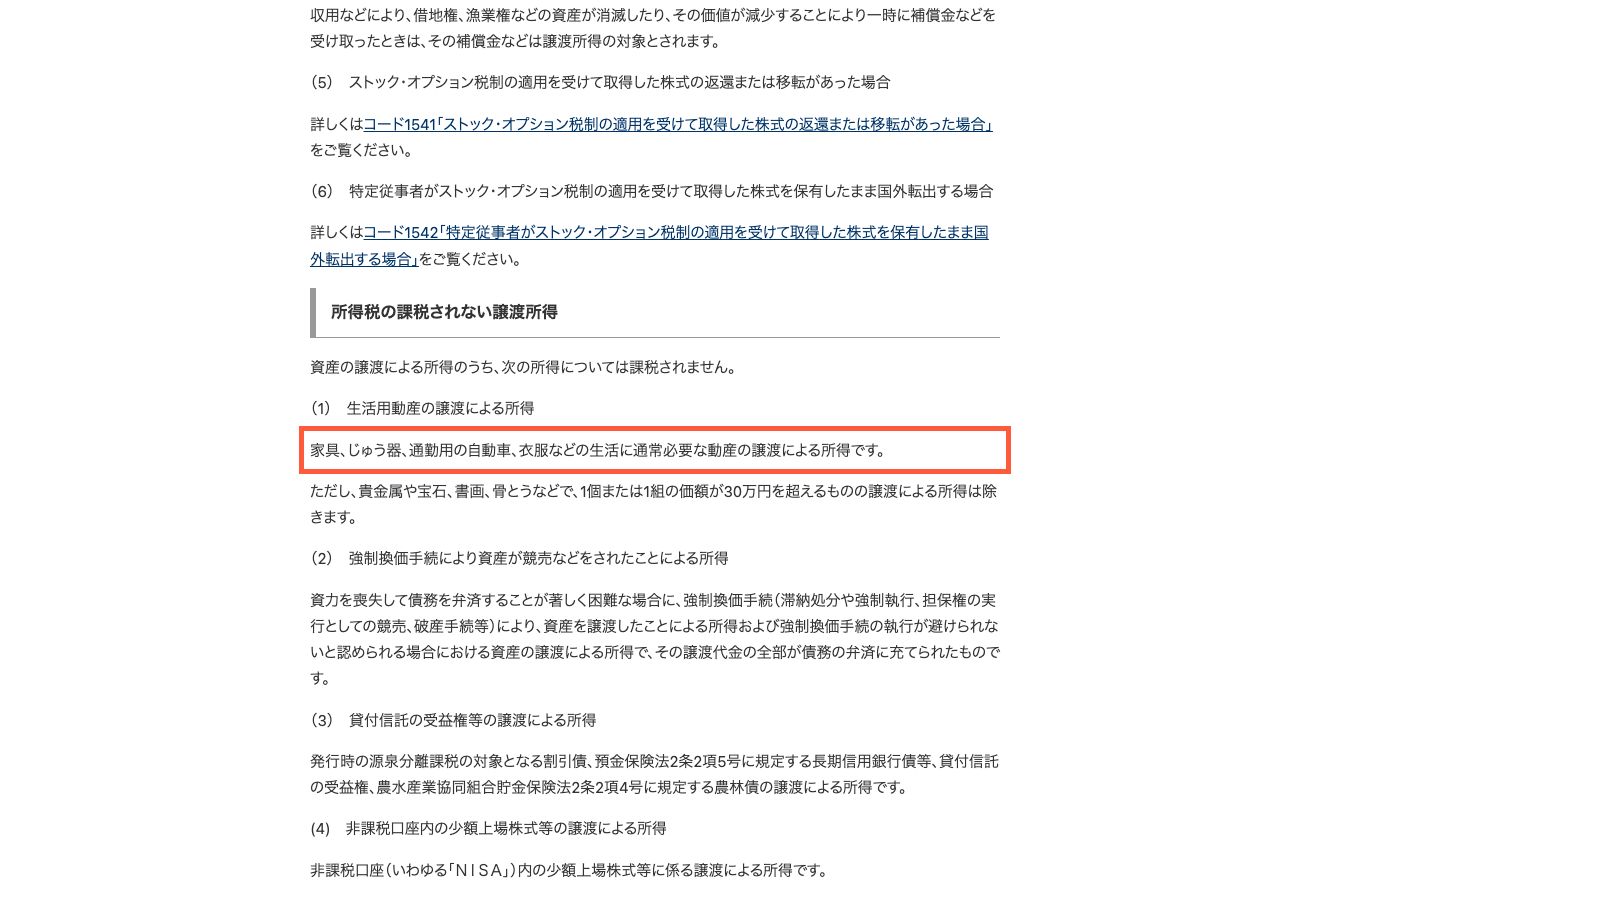
国税庁のタックスアンサーNo.3105は、譲渡所得が課税されないものとして「家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得」を挙げています。この「生活に通常必要な動産」を、ふだん使いのバッグや財布は満たします。
そしてもう一つ、実務上の大きな理由があります。税金は「売れた金額」ではなく「買った値段より高く売れた差額」にかかるということです。
定価で買ったバッグを中古で手放して、買値を上回る現金が戻ってくる場面は限られます。差額がマイナスなら、そもそも所得は発生しません。
「30万円を超えたら課税」は、バッグには当てはまらない
ここが一番誤解されている箇所です。30万円という数字は、すべての持ち物にかかる線引きではありません。
根拠は所得税法施行令第25条です。非課税から外れるのは「貴石、半貴石、貴金属、真珠及びこれらの製品、べつこう製品、さんご製品、こはく製品、ぞうげ製品並びに七宝製品」と「書画、こつとう及び美術工芸品」で、かつ1個または1組の価額が30万円を超えるもの、と品目が限定列挙されています。
革のバッグはこの列挙のどこにも出てきません。だから金額が上がっても、30万円の線で非課税から外れる仕組みにはなっていない、というのが条文の読み方です。
ここは情報が割れています。買取業者のコラムには「バッグでも買取価格が30万円を超えると生活用動産ではないとみなされる」と書いているものがあり、条文の建て付けとは食い違います。一方、税理士ドットコムに寄せられた「日常で使っていたブランドバッグを売って100万円の利益が出る」という相談には、税理士から「日常生活で使用していたバッグであれば原則として『生活用動産』に該当し、譲渡益は非課税となります」という回答が付いています。
調べていて引っかかったのは、この食い違いが「30万円」という数字だけを切り出して伝えるところから生まれている点です。数字ではなく品目リストのほうが本体だと分かれば、迷いはかなり減ります。
| 売ったもの | 30万円ラインの適用 | 原則の扱い |
|---|---|---|
| 使っていた革バッグ・財布 | かからない | 非課税 |
| 使っていた衣類・靴 | かからない | 非課税 |
| ダイヤや金を使ったジュエリー | かかる | 30万円超で課税対象 |
| 金無垢・宝石付きの時計 | かかる | 30万円超で課税対象 |
| ステンレス製のスポーツ時計 | 判断が分かれる | 使用実態しだい |
| 絵画・美術工芸品 | かかる | 30万円超で課税対象 |
← 横にスクロールできます →
ステンレス製の時計は、素材だけ見れば貴金属ではありません。ただし、何本も持っていて日常的に身に着けていない場合、そもそも「生活に通常必要な動産」と言えるのかという別の論点が立ちます。この線は金額だけでは決まらないため、高額な1本を手放すときは税務署か税理士に事前に当たったほうが早いです。
課税されるのは、だいたいこの4つのどれか
不安の正体を絞り込みます。申告が必要になる場面は、次の4つにほぼ集約されます。
1と2は同じ根っこです。所得税法33条2項は「営利を目的として継続的に行なわれる資産の譲渡による所得」を譲渡所得から外していて、この場合は雑所得や事業所得として計算します。東京地方税理士会も、営利目的で継続性がある販売は非課税の適用外になると説明しています。
判定の分かれ目は、点数よりも「買った時点で何のつもりだったか」です。使うために買って、数年使って、クローゼットを整理するために手放す。この流れが説明できるなら、年に何点か売っても私物の処分の範囲に収まります。
逆に、発売直後のモデルを複数買い、タグを外さずに数週間で売る。これは使用実態がないので、説明が苦しくなります。
課税される場合、いくら払うことになるのか
計算式は公開されています。売値そのものに税率をかけるわけではありません。
国税庁No.3152によれば、総合課税の譲渡所得は「譲渡価額 −(取得費+譲渡費用)− 50万円」で求めます。この50万円は特別控除で、その年の長期と短期の譲渡益の合計に対して適用されます。
つまり、宝石や金の時計であっても、買値より高く売れた差額が特別控除の枠に収まれば、納める税額は出ません。「30万円を超えた=税金がかかる」ではなく、30万円超は課税対象の土俵に上がるという意味にすぎません。
Yahoo!知恵袋にも同じ論点の質問が上がっていて、回答には金地金の売却について「50万の特別控除がありますので、確定申告無用です」という一文があります。売値と利益を混同している質問が多いことの裏返しだと見ています。
引っかかりやすいのが取得費です。土地や建物には「売った金額の5パーセント相当額を取得費とすることができる」という概算のルールがありますが、これは土地建物向けの規定です。動産で買値を証明できないと、計算の出発点がぐらつきます。
会社員の20万円ルールと、住民税のほう
給与から天引きされている人向けの分岐です。ここだけは、所得税と住民税で結論が変わります。
国税庁No.1900は、給与所得・退職所得以外の所得金額の合計額が20万円を超える人は確定申告が必要としています。逆に言えば、20万円以下なら所得税の確定申告は不要です。
ところが住民税には、この省略の仕組みがありません。名古屋市は公式サイトで「市民税・県民税には、所得税のような申告の省略範囲はなく、原則としてすべての所得を申告する必要があります」と明記しています。
この非対称は地味に見落とされます。所得税だけ見て「20万円以下だから何もしなくていい」と判断すると、住民税の申告が宙に浮きます。
なお、非課税である生活用動産の売却は、そもそも所得に数えません。20万円の枠を気にする必要があるのは、前章の4パターンに当てはまったときだけです。
申告書の作成は、国税庁の確定申告書等作成コーナーが画面の案内に沿って進む形になっていて、譲渡所得の入力欄も用意されています。
国税庁「確定申告書等作成コーナー」のトップページを見る(keisan.nta.go.jp)
売る前に用意しておくと、あとで困らないもの
査定額の交渉とは別に、書類まわりの準備があります。5分で済む話です。
まず、買ったときのレシートや保証書、カード明細。課税対象になったときの取得費の証拠になり、これがないと利益が実際より大きく計算されかねません。写真をスマホに撮って、購入年月とセットで残しておくだけで十分です。
身分証の提示を求められるのは、店側の義務だからです。古物営業法は古物商に取引相手の確認措置を求めていて、警視庁のページでは非対面取引について15の確認方法が示されています。宅配買取で本人確認が厳しいのは、店の方針ではなく法令の運用です。
「身分証を出したら税務署に伝わるのでは」と身構える必要はありません。この確認は盗品の流通を止めるための制度で、課税の申告とは別の話です。非課税のものを売っているなら、確認に応じても結論は変わりません。
真贋の判断についても一言。付属品や刻印の見方をネットで調べて自己判断するより、鑑定士が在籍する買取業者や、業界団体に加盟している専門店に持ち込んで見てもらうほうが確実です。
よくある質問
| 質問 | 答え |
|---|---|
| 何点売ったら「継続的」になる? | 点数の基準は示されていません。判断材料は購入目的と使用実態です |
| バッグと指輪を同じ日に売った場合は? | 30万円は1個または1組ごとの判定です。合算はしません |
| 買値より安く売れた場合は? | 所得は出ません。生活用動産の損失は他の所得と相殺できません |
← 横にスクロールできます →
Q. 売ったのが去年で、まだ何もしていません。
課税対象だった場合、確定申告の期間はその年の翌年2月16日から3月15日までです。期限を過ぎていても申告はできるので、まず買取明細を集めて利益を計算してください。
Q. フリマアプリでの売却も同じ考え方ですか。
同じです。自分が使っていた私物の処分であれば非課税、営利目的で継続的に売っていれば課税、という切り分けは売り場所で変わりません。
Q. 金額が大きく、判断に自信がありません。
売却前に、お住まいの地域の税務署に品目と金額を伝えて相談するのが最短です。宝石・貴金属・美術品が絡む場合や、年に何度も売っている場合は税理士に確認してください。
この記事のまとめ
- 使っていたバッグ・財布・衣類の売却は、金額にかかわらず原則として非課税
- 30万円のラインは、宝石・貴金属・真珠・書画骨とうなど条文に列挙された品目にかかる
- 課税される場合も、買値と譲渡費用を引き、さらに50万円の特別控除を差し引いて計算する
- 会社員は所得税の20万円ルールがあるが、住民税には同じ省略規定がない
- まずやること: 買取明細と購入時のレシートを1か所にまとめる。判断に迷う金額なら、売る前に税務署へ確認する
出典を見る
- No.3105 譲渡所得の対象となる資産と課税方法(国税庁) 2026-09-29 閲覧
- No.3152 譲渡所得の計算のしかた(総合課税)(国税庁) 2026-09-29 閲覧
- No.1900 給与所得者で確定申告が必要な人(国税庁) 2026-09-29 閲覧
- No.3258 取得費が分からないとき(国税庁) 2026-09-29 閲覧
- No.2020 確定申告(国税庁) 2026-09-29 閲覧
- 確定申告書等作成コーナー|生活に通常必要でない資産の譲渡(国税庁) 2026-09-29 閲覧
- 所得税法施行令 第25条(譲渡所得について非課税とされる生活用動産の範囲)(税務研究会) 2026-09-29 閲覧
- 非対面取引における確認の方法(古物営業)(警視庁) 2026-09-29 閲覧
- 給与所得者で副収入がある場合、市民税・県民税の申告は必要か(名古屋市) 2026-09-29 閲覧
- 税と税理士を知る(フリマアプリの収入と税金)(東京地方税理士会) 2026-09-29 閲覧
- 「ブランドバッグを100万円の利益で売却、申告は必要か」税理士への相談と回答(税理士ドットコム) 2026-09-29 閲覧
- 「ブランド品の買取、いくら超えたら確定申告?」という質問と回答(Yahoo!知恵袋) 2026-09-29 閲覧